宗教法人の法人税Q&A
QA26.34業種のうち席貸業とはなんですか
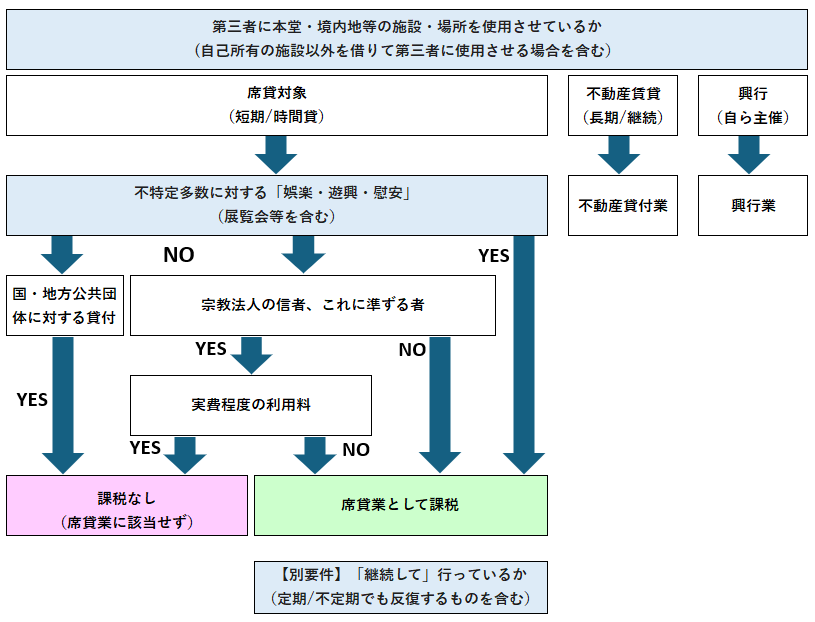
席貸業とは、宗教法人が本堂や講堂などの施設、あるいは境内地を時間貸し又は短期間貸しするものをいいます。
また自己所有の施設だけでなく、他者から施設を借りてそれを小間貸しした場合も含まれます。
※ 長期にわたって継続的に特定の人に対して施設や土地を貸付ける場合は「不動産貸付業」となります。
法人税法施行令ではこのように書かれています。(令第5条第1項14号)
席貸業のうち次に掲げるもの
イ 不特定又は多数の者の娯楽、遊興又は慰安の用に供するための席貸業
ロ イに掲げる席貸業以外の席貸業(次に掲げるものを除く。)
(1)国又は地方公共団体の用に供するための席貸業
(2)社会福祉法第2条第1項に規定する社会福祉事業として行われる席貸業
(3)私立学校法第3条に規定する学校法人若しくは同法第64条第4項(私立専修学校等)の規定により設立された法人又は職業能力開発促進法(昭和44年法律第64号)第31条(職業訓練法人)に規定する職業訓練法人がその主たる目的とする業務に関連して行う席貸業
(4)法人がその主たる目的とする業務に関連して行う席貸業で、当該法人の会員その他これに準ずる者の用に供するためのもののうちその利用の対価の額が実費の範囲を超えないもの
例えば、映画、演劇、スポーツ、展覧会、展示即売会などのために本堂や会館、境内地などを貸した場合、上記の イ に該当し席貸業として収益事業に該当します。
また、上記の イ に該当しないような会議や研修会などのために施設を貸出した場合であっても、上記の ロ(1)又は(4) に該当しない場合は席貸業として収益事業に該当します。
なお、自らが所蔵する宝物や書物などを展示する行為は「興行業」に該当せず法人税は課されませんが、本堂や講堂・会館などを展覧会等のために第三者に貸付けた場合は「席貸業」に該当し法人税が課されることになります。