宗教法人の源泉所得税Q&A
QA25.所得税、住民税の非課税範囲(R8,R9年)
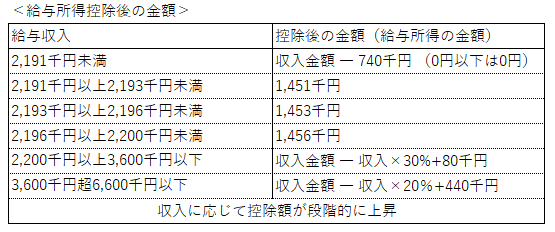
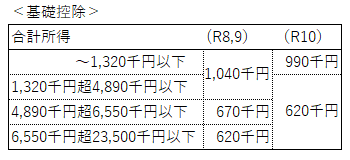
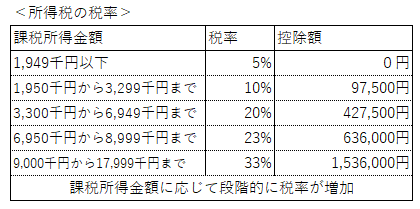
(1) 本人の税金(所得税)・・所得税が非課税(年収178万円)
<本人の給与収入と年税額の計算>
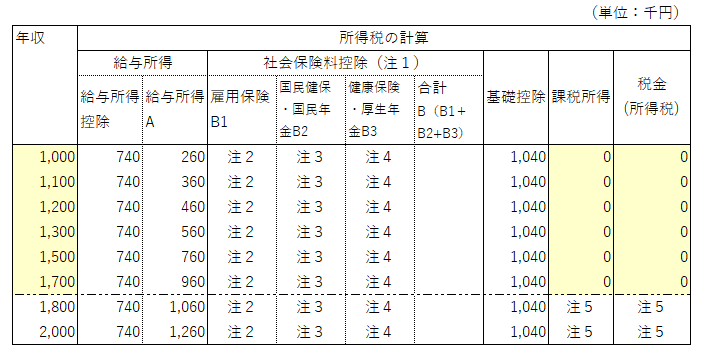
注1) 社会保険料控除には下記以外にも介護保険等もある。
注2) 所定労働時間が20時間以上などの場合に雇用保険が生じる
注3) 配偶者の扶養者となっておらず、勤務先の社会保険に加入していない場合に保険料の支払いが生じる
配偶者の扶養者となっている場合であっても、収入が130万円以上となった場合、自身で社会保険に加入しなければならない
注4) 勤務先の勤務条件によって、勤務先で社会保険に加入する
注5) 給与所得より、社保控除、基礎控除、その他控除額を控除した金額がプラスであれば課税(税率表による)
(2) 本人の税金(住民税)・・住民税非課税(年収119万円)
住民税の特徴として、前年(1/1~12/31)の所得に対して課税されます。
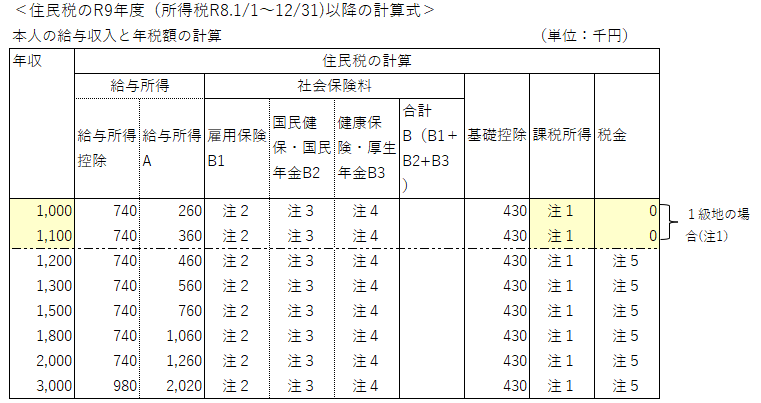
注1) 住民税には、所得税にはない非課税限度制度があります。
本人の合計所得金額が「非課税」枠以内であれば住民税は非課税となります。
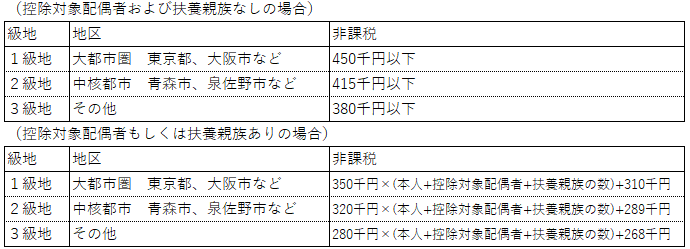
納税者の居住地の市町村の「級地制度」によって3段階に区分されており、
合計所得金額が次の金額以下の場合に、住民税は非課税となります。
注2) 所定労働時間が20時間以上などの場合に雇用保険が生じる
注3) 配偶者の扶養者となっておらず、勤務先の社会保険に加入していない場合に保険料の支払いが生じる
配偶者の扶養者となっている場合であっても、収入が130万円以上となった場合、自身で社会保険に加入しなければならない
注4) 勤務先の勤務条件によって、勤務先で社会保険に加入する
注5) 所得割:給与所得より、社保控除、基礎控除、その他控除額を控除した金額がプラスであれば課税(税率表による)
均等割:課税