宗教法人の源泉所得税Q&A
QA26.給与所得控除の最低控除額の特例
1 給与所得控除額
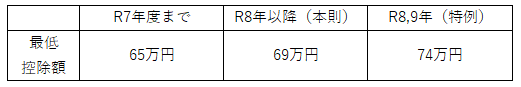
〈背景〉
・ 物価上昇により控除額の実質価値が低下することへの対応
・ 中低所得者への配慮
・就業調整の緩和
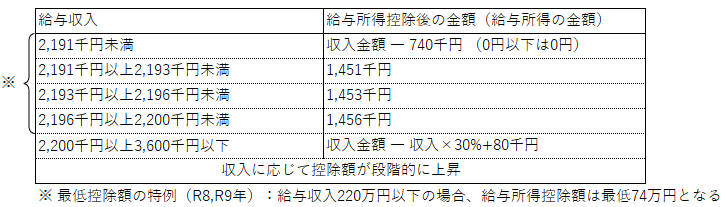
2 給与所得(R8、9年)
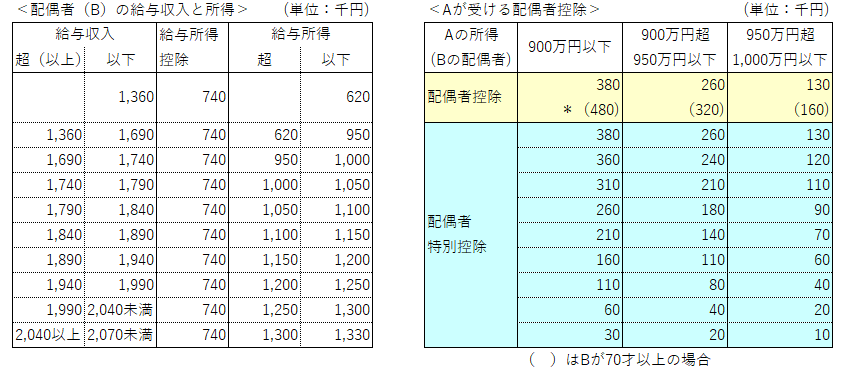
3 配偶者控除への影響(前提:AとBは生計一の夫婦であり、Aが配偶者控除を受ける)
配偶者(B)の合計所得の額により、自身(A)が受ける「配偶者控除・配偶者特別控除」の額に影響が生じる
配偶者控除および配偶者特別控除は、自身(A)の合計所得が1,000万円以下の場合に適用される。
配偶者(B)の合計所得が133万円を超えた場合には適用がない。