宗教法人の会計Q&A
QA29.収支計算書と正味財産増減計算書(損益計算書)、貸借対照表の関係を教えてください
収支計算書と正味財産増減計算書(損益計算書)はよく混同されます。
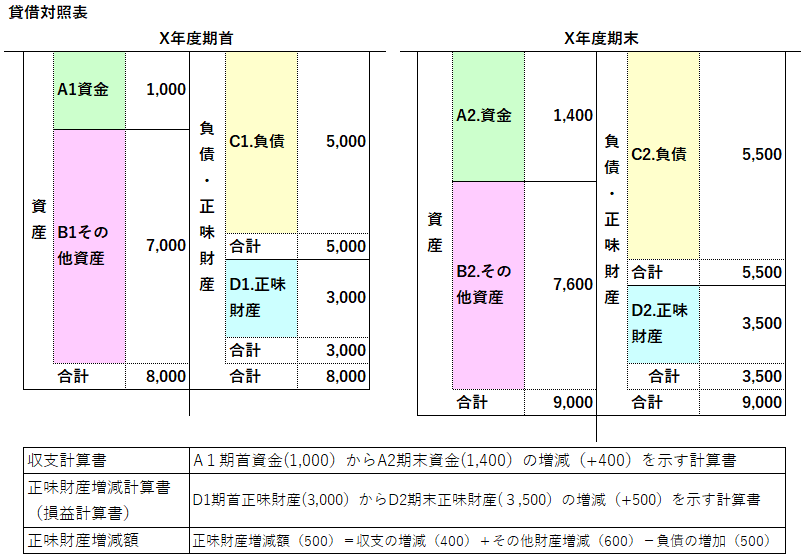
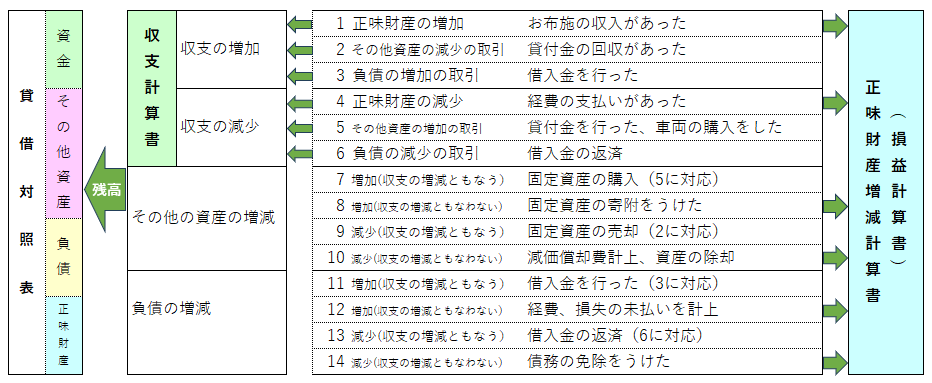
収支計算書とは、計算期間の収入(資金の増加)と支出(資金の減少)を表示するものです。正味財産増減計算書(損益計算書)とは、法人の正味財産(資産から負債を差引いたもの)の増減を示した計算書です。正味財産とは純資産のことです。
寄附資産の受入れ(資産の増加)や減価償却(資産価値の減少)は正味財産増減計算書に計上されますが、収支計算書には反映されません。
固定資産の購入(資産の増加)や借入金の返済(負債の減少)などは収支計算書に計上されますが、正味財産増減計算書には反映されません。
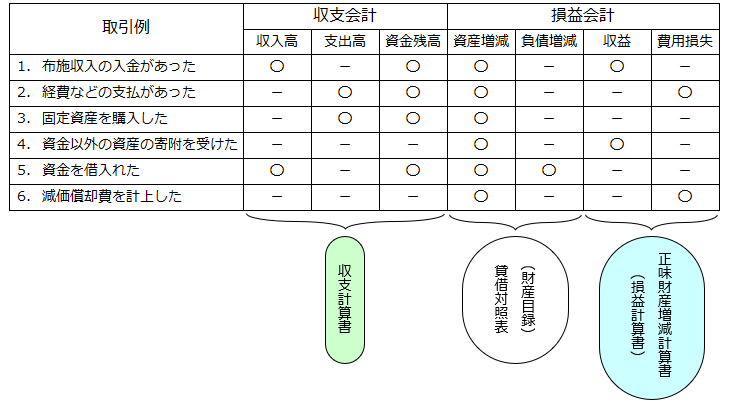
図に示すと次のような関係になります。
収支計算書と正味財産計算書の詳細や注意点は下記QAを参照ください。
QA14. 収支計算書と正味財産増減計算書(損益計算書)と同じように思えるのですが
QA15. 収支計算書と正味財産増減計算書(損益計算書)との違いを教えてください
QA24. 収支計算書作成の注意点